Domain wechselstromquellen.de kaufen?
Wir ziehen mit dem Projekt
wechselstromquellen.de um.
Sind Sie am Kauf der Domain
wechselstromquellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wechselstromquellen.de kaufen?
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **

Ähnliche Suchbegriffe für Sobotta-Lernkarten-Muskeln-Sonstige
Top-Angebote
Produkte zum Begriff Sobotta-Lernkarten-Muskeln-Sonstige:
-
Bräuer:Sobotta Lernkarten Muskeln, Fachbücher von Lars BräuerDie Bräuer: Sobotta Lernkarten Muskeln bieten eine effektive und interaktive Möglichkeit, sich auf Prüfungen im Bereich der Anatomie vorzubereiten. Diese Lernkarten basieren auf den Abbildungen des renommierten Sobotta-Atlas der Anatomie, was eine hohe Detailgenauigkeit und Realitätsnähe gewährleistet. Jede Karte enthält eine exemplarische Prüfungsfrage, die es Lernenden ermöglicht, sich mit der Prüfungsatmosphäre vertraut zu machen. Die Antworten sind auf der Rückseite der Karten zu finden, was eine gezielte Selbstüberprüfung ermöglicht. Zudem werden klinische und anatomische Zusammenhänge, wie Ursprung und Ansatz der Muskeln, in komprimierter Form dargestellt. Wichtige Begriffe und Strukturen sind hervorgehoben, um die Orientierung zu erleichtern. Diese Lernkarten sind besonders geeignet für Medizinstudierende im vorklinischen Studienabschnitt und bieten eine wertvolle Unterstützung beim Lernen und Verstehen der menschlichen Muskulatur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bräuer, Lars: Sobotta Lernkarten Anatomie: MuskelnSobotta Lernkarten Anatomie: Muskeln , Muskeln , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20240807, Produktform: NonBook, Beilage: Schuber, Titel der Reihe: Sobotta##, Autoren: Bräuer, Lars, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 290, Abbildungen: 215 farbige Abbildungen, Keyword: Anatomie; Anatomie Lernkarten; Sobotta Atlas; Anatomie Muskeln; Anatomie Prüfungsvorbereitung; Anatomie Prüfungsfragen; Anatomie Klinische Zusammenhänge; anatomische Strukturen; Vorklinischer Studienabschnitt, Fachschema: Anatomie (des Menschen) / Atlanten~Anatomie (des Menschen) / Karten, Tafeln, Nonbooks~Medizin / Atlanten~Muskel~Myo...~Myologie~Non Books / Lernkarten~Anatomie (des Menschen)~Mensch / Anatomie, Fachkategorie: Medizinische Datenblätter, Anatomieatlanten, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 152, Breite: 106, Höhe: 39, Gewicht: 648, Produktform: NonBook, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sobotta Lernkarten für Physiotherapeuten, Sonstige von Lars Bräuer,Joachim Bernhard, Urban & Fischer in Elsevier, 978-3-437-45815-6Sobotta Lernkarten Für Physiotherapeuten, Sonstige Von Lars Bräuer,joachim Bernhard, Urban & Fischer In Elsevier, 978-3-437-45815-6, Seitenanzahl: 73244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **

Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Was ist Strom Spannung und Widerstand?
Was ist Strom Spannung und Widerstand? Strom ist die Bewegung von elektrischen Ladungsträgern durch einen Leiter, wie beispielsweise einem Draht. Die Stromstärke wird in Ampere gemessen und gibt an, wie viele Ladungsträger pro Sekunde durch den Leiter fließen. Spannung ist die treibende Kraft, die den Stromfluss in einem elektrischen Stromkreis antreibt. Sie wird in Volt gemessen und gibt an, wie viel Energie pro Ladungsträger zur Verfügung steht. Widerstand ist die Fähigkeit eines Materials, den Stromfluss zu behindern. Er wird in Ohm gemessen und hängt von verschiedenen Faktoren wie Material, Länge und Querschnitt des Leiters ab. Ein hoher Widerstand führt zu einer geringeren Stromstärke bei gleicher Spannung. Zusammen bilden Strom, Spannung und Widerstand das Ohmsche Gesetz, welches die Beziehung zwischen diesen Größen beschreibt: Spannung = Stromstärke * Widerstand. **
Top-Angebote
Produkte zum Begriff Sobotta-Lernkarten-Muskeln-Sonstige:
-
Sobotta Lernkarten Anatomie: Muskeln, Gebundene Ausgabe von Lars Bräuer, Urban & Fischer in Elsevier, 978-3-437-41163-2Sobotta Lernkarten Anatomie: Muskeln, Gebundene Ausgabe Von Lars Bräuer, Urban & Fischer In Elsevier, 978-3-437-41163-2, Seitenanzahl: 30228,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bräuer:Sobotta Lernkarten Muskeln, Fachbücher von Lars BräuerDie Bräuer: Sobotta Lernkarten Muskeln bieten eine effektive und interaktive Möglichkeit, sich auf Prüfungen im Bereich der Anatomie vorzubereiten. Diese Lernkarten basieren auf den Abbildungen des renommierten Sobotta-Atlas der Anatomie, was eine hohe Detailgenauigkeit und Realitätsnähe gewährleistet. Jede Karte enthält eine exemplarische Prüfungsfrage, die es Lernenden ermöglicht, sich mit der Prüfungsatmosphäre vertraut zu machen. Die Antworten sind auf der Rückseite der Karten zu finden, was eine gezielte Selbstüberprüfung ermöglicht. Zudem werden klinische und anatomische Zusammenhänge, wie Ursprung und Ansatz der Muskeln, in komprimierter Form dargestellt. Wichtige Begriffe und Strukturen sind hervorgehoben, um die Orientierung zu erleichtern. Diese Lernkarten sind besonders geeignet für Medizinstudierende im vorklinischen Studienabschnitt und bieten eine wertvolle Unterstützung beim Lernen und Verstehen der menschlichen Muskulatur.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bräuer, Lars: Sobotta Lernkarten Anatomie: MuskelnSobotta Lernkarten Anatomie: Muskeln , Muskeln , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20240807, Produktform: NonBook, Beilage: Schuber, Titel der Reihe: Sobotta##, Autoren: Bräuer, Lars, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 290, Abbildungen: 215 farbige Abbildungen, Keyword: Anatomie; Anatomie Lernkarten; Sobotta Atlas; Anatomie Muskeln; Anatomie Prüfungsvorbereitung; Anatomie Prüfungsfragen; Anatomie Klinische Zusammenhänge; anatomische Strukturen; Vorklinischer Studienabschnitt, Fachschema: Anatomie (des Menschen) / Atlanten~Anatomie (des Menschen) / Karten, Tafeln, Nonbooks~Medizin / Atlanten~Muskel~Myo...~Myologie~Non Books / Lernkarten~Anatomie (des Menschen)~Mensch / Anatomie, Fachkategorie: Medizinische Datenblätter, Anatomieatlanten, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 152, Breite: 106, Höhe: 39, Gewicht: 648, Produktform: NonBook, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
Ähnliche Suchbegriffe für Sobotta-Lernkarten-Muskeln-Sonstige
-
Sobotta Lernkarten für Physiotherapeuten, Sonstige von Lars Bräuer,Joachim Bernhard, Urban & Fischer in Elsevier, 978-3-437-45815-6Sobotta Lernkarten Für Physiotherapeuten, Sonstige Von Lars Bräuer,joachim Bernhard, Urban & Fischer In Elsevier, 978-3-437-45815-6, Seitenanzahl: 73244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wagner, Nicole: Sobotta Arbeitsbuch MuskelnSobotta Arbeitsbuch Muskeln , Arbeitsbuch für Mediziner und Physiotherapeuten , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20241113, Produktform: Kartoniert, Titel der Reihe: Sobotta##, Autoren: Wagner, Nicole, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 282, Keyword: Medizinstudium; Zahnmedizin; IMPP; Prüfung Anatomie; Muskeln; Muskel Ursprung, Muskel Ansatz; Muskel Innervation, Muskel Funktion;, Fachschema: Anatomie (des Menschen) / Pflege, Physiotherapie, Medizinische Fachberufe~Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete~Medizin / Studium, Prüfungen, Approbation, Berufe~Physikalische Therapie~Physiotherapie~Anatomie (des Menschen)~Mensch / Anatomie~Gesundheitsberufe~Medizinalfachberufe, Fachkategorie: Krankenpflege und Krankenpflegehilfe~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 270, Breite: 210, Höhe: 25, Gewicht: 1150, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
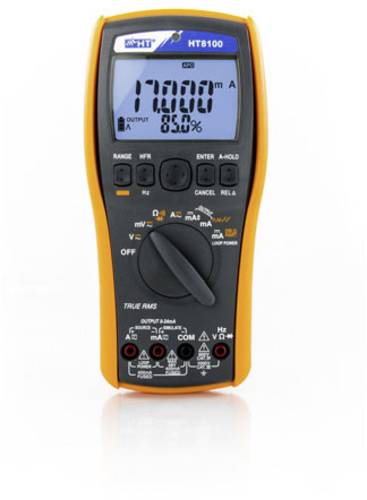
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
-
Was ist Strom Spannung und Widerstand?
Was ist Strom Spannung und Widerstand? Strom ist die Bewegung von elektrischen Ladungsträgern durch einen Leiter, wie beispielsweise einem Draht. Die Stromstärke wird in Ampere gemessen und gibt an, wie viele Ladungsträger pro Sekunde durch den Leiter fließen. Spannung ist die treibende Kraft, die den Stromfluss in einem elektrischen Stromkreis antreibt. Sie wird in Volt gemessen und gibt an, wie viel Energie pro Ladungsträger zur Verfügung steht. Widerstand ist die Fähigkeit eines Materials, den Stromfluss zu behindern. Er wird in Ohm gemessen und hängt von verschiedenen Faktoren wie Material, Länge und Querschnitt des Leiters ab. Ein hoher Widerstand führt zu einer geringeren Stromstärke bei gleicher Spannung. Zusammen bilden Strom, Spannung und Widerstand das Ohmsche Gesetz, welches die Beziehung zwischen diesen Größen beschreibt: Spannung = Stromstärke * Widerstand. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.