Domain wechselstromquellen.de kaufen?
Wir ziehen mit dem Projekt
wechselstromquellen.de um.
Sind Sie am Kauf der Domain
wechselstromquellen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wechselstromquellen.de kaufen?
Ist auf Strom Umsatzsteuer?
Ja, auf Strom wird in der Regel Umsatzsteuer erhoben. Die Umsatzsteuer wird auf den Verkauf von Strom durch Energieversorgungsunternehmen erhoben und beträgt in Deutschland derzeit 19%. Diese Steuer wird dann an das Finanzamt abgeführt. Verbraucher zahlen die Umsatzsteuer auf Strom in ihrer Stromrechnung, die sie regelmäßig von ihrem Energieversorger erhalten. Die Umsatzsteuer auf Strom ist ein wichtiger Bestandteil der staatlichen Einnahmen und dient dazu, öffentliche Ausgaben zu finanzieren. **
Was bedeutet 64 Strom?
64 Strom bedeutet, dass eine elektrische Spannung von 64 Volt anliegt. Dies kann beispielsweise in einem elektrischen System oder Gerät gemessen werden. Ein solcher Stromwert kann je nach Anwendungsbereich als niedrig, mittel oder hoch eingestuft werden. Es ist wichtig, den Stromwert zu kennen, um die Sicherheit und Funktionalität elektrischer Systeme zu gewährleisten. **


Ähnliche Suchbegriffe für Veranlagungshandb-Umsatzsteuer-2021-64
Top-Angebote
Produkte zum Begriff Veranlagungshandb-Umsatzsteuer-2021-64:
-
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist Strom Spannung und Widerstand?
Was ist Strom Spannung und Widerstand? Strom ist die Bewegung von elektrischen Ladungsträgern durch einen Leiter, wie beispielsweise einem Draht. Die Stromstärke wird in Ampere gemessen und gibt an, wie viele Ladungsträger pro Sekunde durch den Leiter fließen. Spannung ist die treibende Kraft, die den Stromfluss in einem elektrischen Stromkreis antreibt. Sie wird in Volt gemessen und gibt an, wie viel Energie pro Ladungsträger zur Verfügung steht. Widerstand ist die Fähigkeit eines Materials, den Stromfluss zu behindern. Er wird in Ohm gemessen und hängt von verschiedenen Faktoren wie Material, Länge und Querschnitt des Leiters ab. Ein hoher Widerstand führt zu einer geringeren Stromstärke bei gleicher Spannung. Zusammen bilden Strom, Spannung und Widerstand das Ohmsche Gesetz, welches die Beziehung zwischen diesen Größen beschreibt: Spannung = Stromstärke * Widerstand. **
-
Wann sind Strom und Spannung in Phase?
Strom und Spannung sind in Phase, wenn sie den gleichen zeitlichen Verlauf haben und somit gleichzeitig ihr Maximum und Minimum erreichen. Dies tritt auf, wenn es keine Phasenverschiebung zwischen ihnen gibt. In einem rein ohmschen Widerstand sind Strom und Spannung in Phase, da sie direkt proportional zueinander stehen. Bei induktiven oder kapazitiven Lasten kann es zu einer Phasenverschiebung zwischen Strom und Spannung kommen, wodurch sie nicht mehr in Phase sind. In Wechselstromkreisen wird die Phasenverschiebung oft durch den Leistungsfaktor berücksichtigt. **

Wie hängen Strom Spannung und Widerstand zusammen?
Wie hängen Strom, Spannung und Widerstand zusammen? **
Wie berechnet man Strom, Spannung und Widerstand?
Um Strom, Spannung und Widerstand zu berechnen, kann das Ohmsche Gesetz verwendet werden. Das Ohmsche Gesetz besagt, dass der Strom (I) gleich der Spannung (U) geteilt durch den Widerstand (R) ist, also I = U/R. Um die Spannung oder den Widerstand zu berechnen, kann die Formel umgestellt werden: U = I * R oder R = U / I. **
Top-Angebote
Produkte zum Begriff Veranlagungshandb-Umsatzsteuer-2021-64:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist auf Strom Umsatzsteuer?
Ja, auf Strom wird in der Regel Umsatzsteuer erhoben. Die Umsatzsteuer wird auf den Verkauf von Strom durch Energieversorgungsunternehmen erhoben und beträgt in Deutschland derzeit 19%. Diese Steuer wird dann an das Finanzamt abgeführt. Verbraucher zahlen die Umsatzsteuer auf Strom in ihrer Stromrechnung, die sie regelmäßig von ihrem Energieversorger erhalten. Die Umsatzsteuer auf Strom ist ein wichtiger Bestandteil der staatlichen Einnahmen und dient dazu, öffentliche Ausgaben zu finanzieren. **
-
Was bedeutet 64 Strom?
64 Strom bedeutet, dass eine elektrische Spannung von 64 Volt anliegt. Dies kann beispielsweise in einem elektrischen System oder Gerät gemessen werden. Ein solcher Stromwert kann je nach Anwendungsbereich als niedrig, mittel oder hoch eingestuft werden. Es ist wichtig, den Stromwert zu kennen, um die Sicherheit und Funktionalität elektrischer Systeme zu gewährleisten. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Ähnliche Suchbegriffe für Veranlagungshandb-Umsatzsteuer-2021-64
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
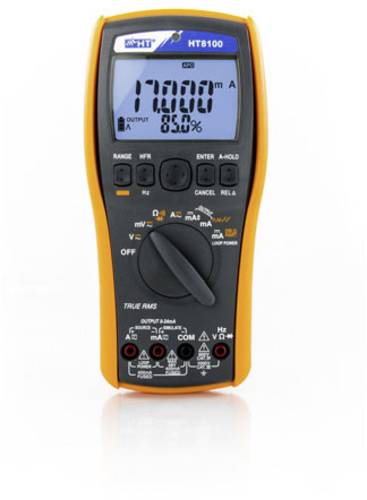
HT Instruments HT8100 Kalibrator Spannung, Strom, Widerstand, FrequenzDas HT8100 ist ein digitaler Prozesskalibrator mit Multimeterfunktion zur Erzeugung und Messung von Gleichspannung und Gleichstrom. Bei der Gleichstromerzeugung ist es auch möglich, sich die prozentualen Werte in Abhängigkeit vom eingestellten Strom (0% = 4 mA, 100% = 20 mA) anzeigen zu lassen. Das HT8100 ermöglicht die Messung von Strom, der durch externe Wandler erzeugt wird bzw. kann Stromwandler simulieren. Über Funktionstasten ist eine einfache Bedienung möglich. Das HT8100 ist die ideale Lösung für die gängigsten industriellen Anwendungen und den Einsatz im Laborbereich.551,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Strom Spannung und Widerstand?
Was ist Strom Spannung und Widerstand? Strom ist die Bewegung von elektrischen Ladungsträgern durch einen Leiter, wie beispielsweise einem Draht. Die Stromstärke wird in Ampere gemessen und gibt an, wie viele Ladungsträger pro Sekunde durch den Leiter fließen. Spannung ist die treibende Kraft, die den Stromfluss in einem elektrischen Stromkreis antreibt. Sie wird in Volt gemessen und gibt an, wie viel Energie pro Ladungsträger zur Verfügung steht. Widerstand ist die Fähigkeit eines Materials, den Stromfluss zu behindern. Er wird in Ohm gemessen und hängt von verschiedenen Faktoren wie Material, Länge und Querschnitt des Leiters ab. Ein hoher Widerstand führt zu einer geringeren Stromstärke bei gleicher Spannung. Zusammen bilden Strom, Spannung und Widerstand das Ohmsche Gesetz, welches die Beziehung zwischen diesen Größen beschreibt: Spannung = Stromstärke * Widerstand. **
-
Wann sind Strom und Spannung in Phase?
Strom und Spannung sind in Phase, wenn sie den gleichen zeitlichen Verlauf haben und somit gleichzeitig ihr Maximum und Minimum erreichen. Dies tritt auf, wenn es keine Phasenverschiebung zwischen ihnen gibt. In einem rein ohmschen Widerstand sind Strom und Spannung in Phase, da sie direkt proportional zueinander stehen. Bei induktiven oder kapazitiven Lasten kann es zu einer Phasenverschiebung zwischen Strom und Spannung kommen, wodurch sie nicht mehr in Phase sind. In Wechselstromkreisen wird die Phasenverschiebung oft durch den Leistungsfaktor berücksichtigt. **
-
Wie hängen Strom Spannung und Widerstand zusammen?
Wie hängen Strom, Spannung und Widerstand zusammen? **
-
Wie berechnet man Strom, Spannung und Widerstand?
Um Strom, Spannung und Widerstand zu berechnen, kann das Ohmsche Gesetz verwendet werden. Das Ohmsche Gesetz besagt, dass der Strom (I) gleich der Spannung (U) geteilt durch den Widerstand (R) ist, also I = U/R. Um die Spannung oder den Widerstand zu berechnen, kann die Formel umgestellt werden: U = I * R oder R = U / I. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.